
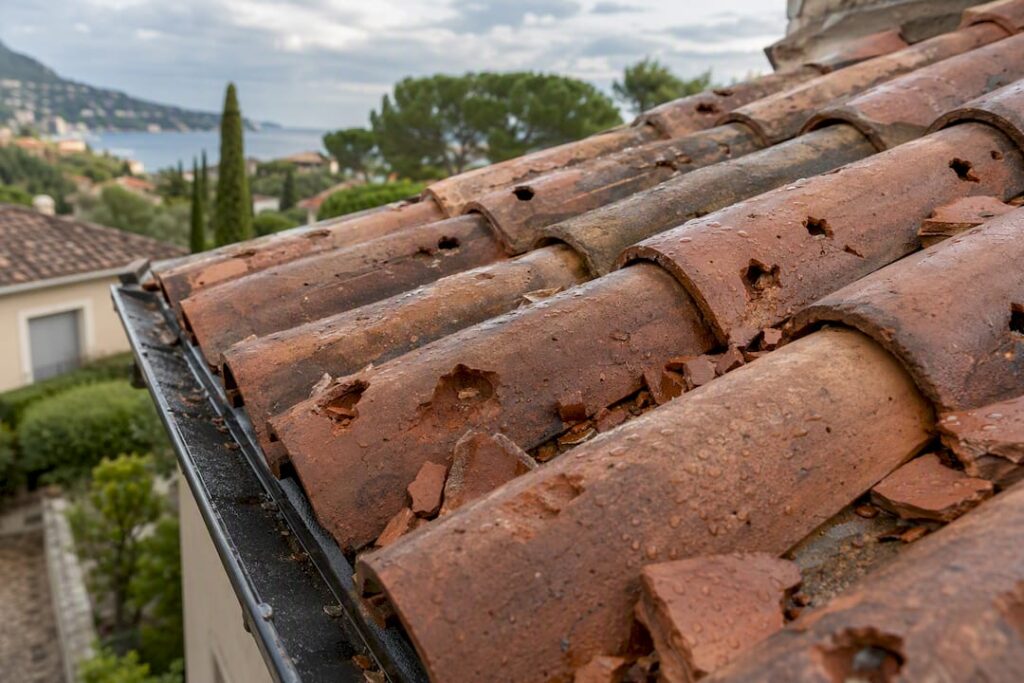
Rédigé avec l’expertise d’Azur Toiture Rénovation, couvreur certifié RGE Qualibat dans le 06.
La grêle qui abîme une toiture est, la plupart du temps, prise en charge par votre contrat multirisques habitation via la garantie tempête‑grêle‑neige. Vous avez cinq jours ouvrés pour déclarer le sinistre à votre assureur, comme le fixe l’article L113‑2 du Code des assurances. En attendant l’expert, photographiez chaque dégât, faites bâcher la toiture par un professionnel et gardez toutes les factures.
En bref:
- La déclaration de sinistre doit intervenir dans les cinq jours ouvrés, sinon l’assureur peut réduire ou refuser l’indemnisation, sauf cas de force majeure.
- La garantie tempête grêle neige couvre généralement la toiture, les fenêtres, volets et infiltrations d’eau, sans attendre d’arrêté officiel comme pour la catastrophe naturelle.
- L’indemnisation se base souvent sur la valeur à neuf ou la vétusté, avec la possibilité de demander une contre-expertise en cas d’évaluation trop sévère.
- La franchise contractuelle varie entre 150 € et 380 €, et la preuve d’un bon entretien peut limiter la majoration de vétusté ou une retenue.
- Il est conseillé de faire appel rapidement à un couvreur RGE pour sécuriser la toiture, obtenir une facture détaillée et accélérer le traitement du dossier.
Table des matières
- Que couvre la garantie tempête‑grêle‑neige et en quoi diffère‑t‑elle du régime catastrophe naturelle ?
- Comment déclarer un sinistre grêle sur votre toiture et monter un dossier solide ?
- Comment l’expert calcule‑t‑il votre indemnisation ?
- Franchises et exclusions : ce qui peut réduire votre indemnisation
- Faut‑il monter sur le toit après un impact de grêle ?
- Retour terrain : un sinistre grêle traité dans les Alpes‑Maritimes
- Combien de temps pour être indemnisé et quels recours en cas de désaccord ?
- Pourquoi appeler un couvreur RGE dès les premiers dégâts ?
- Un devis gratuit pour sécuriser votre toiture après la grêle
- Pourquoi une coordination précoce avec un couvreur change tout dans un dossier grêle
- Sources
- Questions fréquentes
Que couvre la garantie tempête‑grêle‑neige et en quoi diffère‑t‑elle du régime catastrophe naturelle ?
La garantie tempête‑grêle‑neige (TGN) figure dans la quasi‑totalité des contrats multirisques habitation. Contrairement au vent, dont la couverture est imposée par la loi via l’article L122‑7, la grêle et la neige dépendent de ce que prévoit votre contrat précisément. Vérifiez vos conditions générales avant de vous fier à une hypothèse.
Cette garantie couvre en général :
- la toiture : tuiles fissurées, ardoises brisées, charpente endommagée par infiltration ;
- les vitrages et fenêtres de toit percés par des grêlons ;
- les volets roulants tordus ou arrachés ;
- les infiltrations d’eau consécutives à un impact de grêle.
La garantie TGN se distingue du régime catastrophe naturelle sur un point essentiel : elle se déclenche par simple constatation des dégâts, sans attendre un arrêté interministériel. Le régime CatNat, lui, exige cette publication officielle et applique une franchise légale fixée à 380 euros. N’attendez donc jamais un arrêté pour agir : dans la grande majorité des cas de grêle, c’est la garantie TGN de votre MRH qui s’applique, pas le régime CatNat.
Certains éléments restent souvent exclus sauf option spécifique : panneaux solaires, mobilier de jardin, ou dommages liés à un défaut d’entretien manifeste de la toiture.
Comment déclarer un sinistre grêle sur votre toiture et monter un dossier solide ?
Le délai légal est fixé à cinq jours ouvrés à compter de la découverte des dégâts, conformément à l’article L113‑2. Passé ce délai, l’assureur peut réduire ou refuser l’indemnisation, sauf cas de force majeure.
- Déclarez immédiatement par téléphone puis confirmez par écrit (courrier ou espace client), en demandant un accusé de réception.
- Photographiez et filmez chaque dégât, toiture et intérieur, avec la date visible si possible.
- Rassemblez vos justificatifs : factures d’entretien récentes, devis de réparation, relevés météo locaux, témoignages de voisins si l’épisode a touché plusieurs habitations.
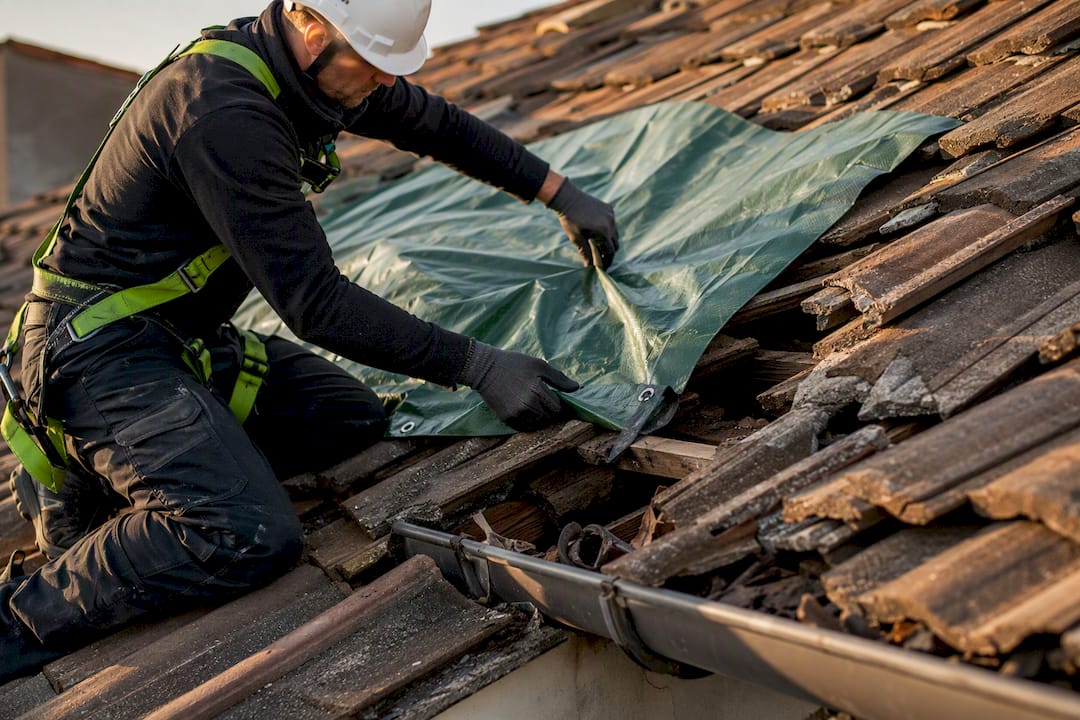
- Faites sécuriser la toiture par un couvreur professionnel et conservez la facture de bâchage : elle est remboursable comme mesure conservatoire si vous la présentez.
- Préparez le passage de l’expert : accès dégagé aux combles et à la toiture, plans du logement, historique des travaux, devis chiffré.
Conseil de pro : Demandez toujours au couvreur qui pose la bâche une facture détaillée mentionnant la date, la surface protégée et le motif d’urgence. C’est souvent le document qui débloque le remboursement le plus vite.
Pour anticiper concrètement cette visite, notre guide pratique pour préparer la visite d’un expert toiture détaille les documents à avoir sous la main.
Comment l’expert calcule‑t‑il votre indemnisation ?
L’expert mandaté par l’assureur vérifie d’abord la corrélation entre l’épisode de grêle et les dégâts constatés, souvent à l’aide de relevés Météo‑France et de vos photos datées. Sans cette corrélation, le dossier peut être contesté.
Deux logiques d’indemnisation coexistent :
- la valeur à neuf, souvent proposée en option, qui rembourse le coût de remplacement sans déduction ;
- la vétusté, appliquée par défaut, qui réduit l’indemnité selon l’âge et l’état de la toiture au moment du sinistre.
Une toiture mal entretenue verra généralement sa vétusté majorée, ce qui réduit d’autant le montant versé. Si vous jugez l’évaluation trop sévère, vous pouvez demander une contre‑expertise à vos frais, souvent partagés ensuite avec l’assureur en cas d’écart confirmé. Les cas particuliers comme une toiture partiellement vétuste, des panneaux solaires ou une dépendance non déclarée méritent une attention spécifique lors de la visite.
Franchises et exclusions : ce qui peut réduire votre indemnisation
La franchise contractuelle de la garantie TGN n’est pas fixe : elle varie entre 150 € et 380 € selon les contrats, contre une franchise légale imposée à 380 € pour le régime CatNat. Vérifiez ce montant dans vos conditions particulières avant toute déclaration.
Les motifs de minoration les plus fréquents restent :
- un défaut d’entretien visible (mousse, tuiles déjà fissurées avant l’épisode) ;
- des éléments non couverts sans option spécifique (panneaux solaires, vérandas non déclarées) ;
- l’absence de preuve de corrélation entre la grêle et le dommage constaté.
Pour contester une retenue liée à la vétusté, conservez systématiquement vos factures d’entretien : nettoyage de gouttières, révision de toiture, traitement hydrofuge. Ces documents prouvent que le dommage résulte bien de la grêle, et non d’un défaut d’entretien préexistant. Notre page sur la définition de la franchise assurance toiture dans les Alpes‑Maritimes détaille les montants observés localement.
Faut‑il monter sur le toit après un impact de grêle ?
Non, jamais seul. Une toiture endommagée par la grêle peut cacher des fragilités invisibles depuis le sol : tuiles fissurées non tombées, charpente fragilisée, gouttières décrochées. Appelez un couvreur qualifié pour le diagnostic et la sécurisation.
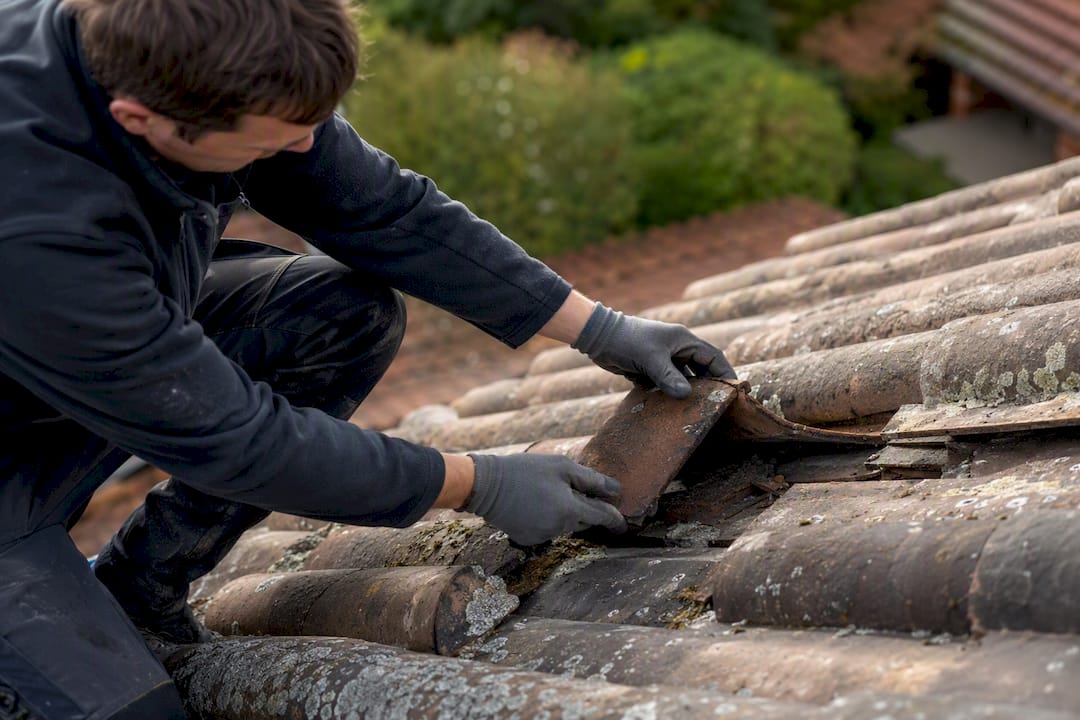
Le bâchage réalisé par un professionnel est presque toujours remboursé par l’assureur, à condition de présenter la facture correspondante. Évitez toute réparation définitive avant le passage de l’expert, sauf danger immédiat pour les occupants (infiltration massive, risque d’effondrement partiel).
Conseil de pro : Gardez chaque facture, même celle d’un simple diagnostic. Un dossier avec preuves chiffrées et datées se traite presque toujours plus vite qu’un dossier avec de simples déclarations orales.
Retour terrain : un sinistre grêle traité dans les Alpes‑Maritimes
Un pavillon situé sur les hauteurs de Grasse a été touché par un violent épisode de grêle accompagné de rafales de mistral. La toiture en tuiles présentait plusieurs dizaines d’impacts et une infiltration naissante côté charpente. Notre équipe est intervenue en urgence pour un bâchage conforme, puis a établi un devis de réfection respectant le DTU 40.21 pour la pose des tuiles, le DTU 43.1 pour l’étanchéité des points singuliers et le DTU 40.23 pour les ouvrages de couverture en climat exposé. L’expert mandaté par l’assureur a validé le rapport sans contestation, notamment grâce aux photos datées et à la facture de bâchage.
Ces référentiels DTU servent de base technique à l’expert pour juger si une réparation est conforme aux règles de l’art. Azur Toiture Rénovation travaille avec des matériaux certifiés (tuiles NF, zinc RheinZink) et couvre chaque chantier par une garantie décennale et, une assurance responsabilité civile professionnelle, deux protections que tout devis sérieux doit mentionner clairement.
Combien de temps pour être indemnisé et quels recours en cas de désaccord ?
Une provision peut être versée avant le règlement définitif si les travaux urgents sont documentés.
En cas de désaccord sur le montant proposé :
- Demandez par écrit le rapport d’expertise complet et la méthode de calcul appliquée.
- Sollicitez une contre‑expertise si la corrélation météo ou la vétusté retenue vous semble contestable.
- Passez par la médiation de l’assurance si le dialogue avec l’assureur reste bloqué.
- En dernier recours, le référé‑expertise ou la voie judiciaire restent ouverts, notamment en cas de refus jugé abusif.
Exiger un rapport détaillé, avec relevés météorologiques à l’appui, reste le levier le plus efficace pour faire valoir vos droits. Nos exemples de rapports d’expertise toiture montrent ce qu’un dossier complet doit contenir.
Pourquoi appeler un couvreur RGE dès les premiers dégâts ?
Une intervention rapide limite l’aggravation des dommages et démontre à l’assureur que vous avez pris le sinistre au sérieux, ce qui pèse souvent en votre faveur lors de l’expertise.
Demandez systématiquement à votre couvreur une facture de bâchage détaillée, un devis référencé aux DTU applicables et des photos avant/après. Cette checklist documentaire simple fait souvent la différence entre un dossier accepté en quelques semaines et un dossier qui traîne plusieurs mois.
Un devis gratuit pour sécuriser votre toiture après la grêle
Azur Toiture Rénovation intervient directement sur le sinistre, sans que vous ayez à jongler entre plusieurs artisans pour le diagnostic, le bâchage et le devis de réparation. La différence tient à la coordination : un couvreur RGE Qualibat qui connaît les DTU applicables et parle le même langage technique que l’expert de votre assureur, ce qui évite les allers‑retours sur un devis mal formulé.
Nos équipes interviennent à Cagnes‑sur‑Mer, Nice, Antibes, Cannes, Grasse et Vence, avec une bonne connaissance des contraintes locales : embruns salins sur le littoral, mistral sur les hauteurs, pluies cévenoles ponctuelles qui aggravent les infiltrations après un impact de grêle. Chaque chantier est couvert par une garantie décennale et, une assurance responsabilité civile professionnelle. Pour une réparation de toiture à Cagnes‑sur‑Mer ou un chantier de réfection complète ailleurs dans le 06, demandez votre devis gratuit pour la rénovation de votre toiture en joignant vos photos de dégâts et votre contrat d’assurance : nous préparons un dossier technique conforme DTU prêt à transmettre à votre expert.
Pourquoi une coordination précoce avec un couvreur change tout dans un dossier grêle
Beaucoup de propriétaires attendent le passage de l’expert avant de bouger, persuadés qu’agir plus tôt pourrait leur nuire. C’est l’inverse qui se produit dans la pratique. Un toit non bâché après un impact de grêle continue de s’aggraver à chaque pluie, et l’assureur peut ensuite arguer que le sinistre initial a été négligé.
Ce que les dossiers qui traînent ont souvent en commun, ce n’est pas un désaccord sur le fond, mais un manque de documents exploitables au moment de l’expertise. À l’inverse, un dossier avec bâchage professionnel facturé, photos datées et devis référencé aux DTU applicables donne à l’expert tout ce qu’il lui faut pour valider rapidement, sans aller‑retour. La rapidité d’indemnisation dépend autant de la qualité du dossier que de la gravité réelle du sinistre.
— Aurélie
Cet article constitue une information générale et ne remplace pas l’avis d’un conseiller financier qualifié. Consultez un professionnel financier qualifié à propos de votre cas personnel avant d’agir sur la base de ce contenu.
Sources
- Article L113‑2 du Code des assurances (déclaration du sinistre)
- Garantie tempête grêle neige : que couvre votre MRH ?
- Grêle : les démarches d’indemnisation – France Assureurs
- Dégâts d’orage et de grêle sur une maison : quelle assurance, quel délai et quel recours après un refus ? – Maître Reda Kohen
- Catastrophe naturelle : démarches et indemnisation – Service‑Public
Questions fréquentes
La grêle est‑elle prise en charge par les assurances ?
Oui, dans la plupart des cas via la garantie tempête‑grêle‑neige (TGN) incluse dans les contrats multirisques habitation. Vérifiez tout de même vos conditions particulières, car cette garantie n’est pas légalement obligatoire comme celle du vent.
L’assurance habitation couvre‑t‑elle les dégâts de grêle sur la toiture ?
Oui, la garantie TGN couvre en général la toiture, les vitrages et les volets endommagés par un impact de grêle, sous réserve que le contrat inclue cette option. Les infiltrations consécutives sont également prises en charge si la corrélation avec l’épisode de grêle est établie.
L’assurance habitation couvre‑t‑elle la toiture en général ?
La toiture est couverte pour les événements listés dans le contrat : tempête, grêle, neige, incendie, dégât des eaux. En dehors d’un sinistre reconnu, l’usure normale ou le défaut d’entretien restent exclus.
Quelle est la franchise d’assurance en cas de grêle ?
La franchise contractuelle TGN varie généralement entre 150 € et 380 € selon les assureurs, contre une franchise légale fixe de 380 € pour le régime catastrophe naturelle. Le montant exact figure dans vos conditions particulières.
Combien de temps ai‑je pour déclarer un sinistre grêle ?
Le délai légal est de cinq jours ouvrés à compter de la découverte des dégâts, fixé par l’article L113‑2 du Code des assurances. Passé ce délai sans justification valable, l’assureur peut réduire l’indemnisation.