
Rédigé avec l’expertise d’Azur Toiture Rénovation, couvreur certifié RGE Qualibat dans le 06.
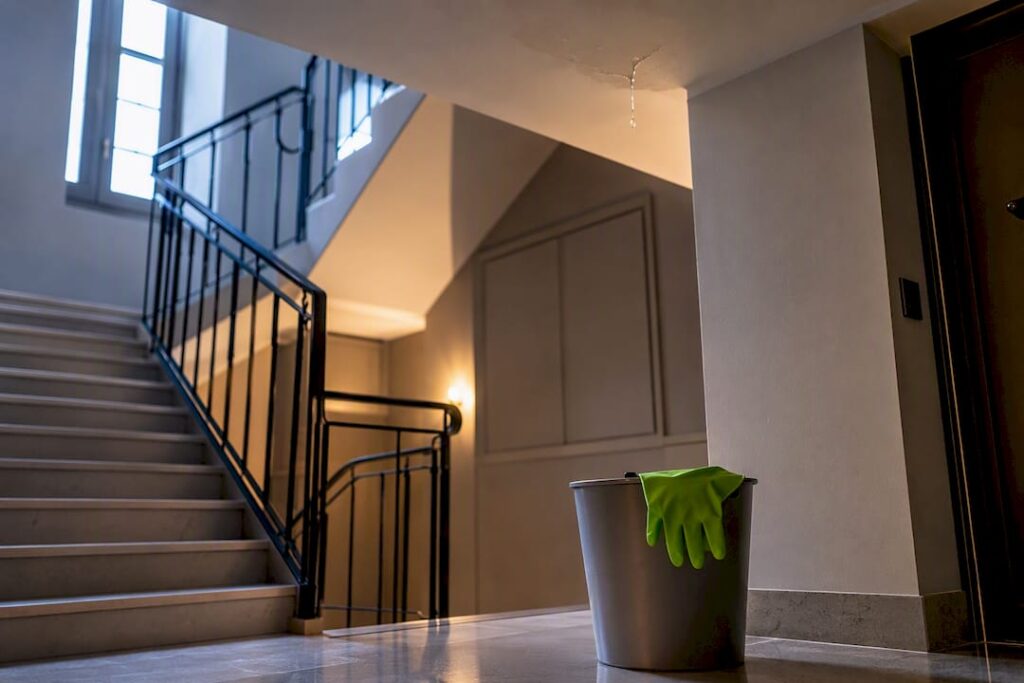
La fuite provient d’une partie commune : c’est le syndicat des copropriétaires, via son assurance multirisque immeuble, qui prend le dossier en première ligne. Signalez immédiatement au syndic par écrit, déclarez en parallèle à votre propre assurance dans les 5 jours ouvrés, et prenez sans attendre des mesures conservatoires (bâchage, photos datées). Conservez chaque facture et devis : ils feront la différence lors de l’indemnisation.
En bref:
- La responsabilité principale revient au syndicat des copropriétaires, qui doit couvrir les frais si la fuite provient d’une partie commune selon la loi de 1965.
- En cas de dégât, l’assureur multirisque immeuble intervient pour financer la recherche et la réparation, mais l’occupant doit aussi déclarer ses pertes à sa propre assurance.
- Lorsqu’une fuite est détectée, il est crucial de documenter rapidement la situation avec photos datées et devis pour accélérer l’indemnisation.
- Le syndic peut engager des travaux conservatoires d’urgence sans attendre l’assemblée, mais doit justifier par devis, photos et rapport technique pour éviter un recours en justice.
- La localisation précise de la fuite peut nécessiter plusieurs méthodes, telles que thermographie ou caméra endoscopique, encadrées par des DTU spécifiques selon la nature du toit.
Table des matières
- Fuite toiture copropriété : la toiture est-elle partie commune ou privative ?
- Qui paie une fuite de toiture en copropriété : MRI, MRH, PNO et convention IRSI
- Quelles démarches suivre après la découverte d’une fuite ?
- Le syndic peut-il agir sans attendre l’assemblée générale ?
- Comment localiser une fuite de toiture et quelles normes DTU s’appliquent ?
- Que faire si le syndic ne réagit pas à un signalement de fuite ?
- Comment prévenir les fuites de toiture en copropriété dans le 06 ?
- Retour terrain : une fuite de toiture traitée à Cagnes-sur-Mer
- Ce que la plupart des guides oublient de dire
- Un diagnostic rapide pour sortir du flou après une fuite
- Sources
- Questions fréquentes
Fuite toiture copropriété : la toiture est-elle partie commune ou privative ?
La règle par défaut est simple : la toiture appartient aux parties communes. L’article 14 de la loi du 10 juillet 1965 rend le syndicat des copropriétaires responsable de plein droit des dommages dont l’origine se situe dans les parties communes, la charpente et la couverture en tête de liste. L’article 3 de cette même loi range d’ailleurs la toiture parmi les éléments structurels réputés communs, sauf mention contraire.
Des exceptions existent pourtant, et elles changent tout :
- une toiture-terrasse à jouissance privative, réservée à un seul lot par le règlement de copropriété ;
- une clause spécifique du règlement attribuant l’entretien d’une partie de couverture à un copropriétaire ;
- un lot en attique avec toiture intégrée dont l’usage exclusif est prévu dès l’origine.
Dans ces cas, c’est le copropriétaire concerné qui engage les travaux, quitte à solliciter ensuite sa propre assurance habitation.
Qui paie une fuite de toiture en copropriété : MRI, MRH, PNO et convention IRSI
Quand la fuite vient bien d’une partie commune, l’assurance multirisque immeuble (MRI) de la copropriété est mobilisée pour financer la recherche de fuite et la réparation de la couverture. Mais elle ne travaille pas seule : l’occupant sinistré doit déclarer les dégâts intérieurs (plafond taché, meubles abîmés) à sa propre assurance habitation ou à sa garantie propriétaire non occupant.
C’est la convention IRSI qui organise ensuite qui paie et qui gère le dossier, selon le montant des dommages :
- pour des sinistres de faible montant, l’assureur qui gère le sinistre indemnise directement, sans recours entre assureurs ;
- pour des sinistres d’un montant modéré, un assureur pilote désigné coordonne l’expertise unique et répartit ensuite les coûts ;
- pour des sinistres importants, la convention IRSI ne s’applique plus, on repasse au régime classique de responsabilité civile avec expertises séparées.
Conseil de pro : demandez systématiquement à votre syndic le numéro du dossier MRI ouvert. Sans lui, votre propre assureur ne peut pas activer le recours entre assureurs prévu par la convention IRSI.
Quelles démarches suivre après la découverte d’une fuite ?
Chaque heure compte face à une infiltration active, surtout par temps de pluies cévenoles. Voici l’ordre à respecter :
- Notifiez le syndic par écrit (courriel avec accusé ou lettre recommandée) avec photos datées et description précise de l’emplacement.
- Déclarez en parallèle votre propre assurance habitation, tout en demandant au syndic l’ouverture officielle du dossier MRI.
- Faites établir un devis d’urgence pour le bâchage ou le diagnostic, et gardez chaque facture liée à l’intervention.
- Relancez le syndic par écrit si aucune réponse n’arrive dans les jours suivants, en gardant une trace de chaque échange.
Conseil de pro : photographiez la fuite sous plusieurs angles, avec un objet du quotidien dans le cadre pour donner l’échelle. Les experts d’assurance apprécient ce type de preuve, cela accélère nettement leur passage.
Le syndic peut-il agir sans attendre l’assemblée générale ?
Oui, et c’est heureux : l’article 18 de la loi de 1965 autorise le syndic à engager seul les travaux conservatoires urgents, sans vote préalable. Bâchage de toiture, sécurisation du réseau électrique touché par l’infiltration, colmatage provisoire d’une gouttière percée : tout cela relève de ses pouvoirs propres.
Pour éviter toute contestation ultérieure en assemblée générale, le syndic doit néanmoins s’appuyer sur :
- un devis d’urgence daté, même succinct ;
- des photos avant/après l’intervention ;
- un bref rapport technique de l’artisan intervenu.
Sur la répartition des franchises, un point mérite d’être clair : la franchise de l’assurance MRI reste à la charge de la copropriété, tandis que chaque occupant assume la franchise de son propre contrat pour ses dommages privatifs.
Comment localiser une fuite de toiture et quelles normes DTU s’appliquent ?
Localiser une infiltration diffuse est souvent plus complexe que réparer la fuite elle-même. Plusieurs méthodes coexistent, chacune adaptée à un contexte précis :
- le test à l’eau, simple et peu coûteux, pour une fuite visible et localisée ;
- la fumigation, qui révèle les points de passage d’air sur une toiture-terrasse ;
- la caméra endoscopique, utile pour inspecter sous tuiles sans démonter la couverture ;
- la thermographie infrarouge, qui repère les écarts de température liés à l’humidité, particulièrement efficace sur les infiltrations diffuses qui ne se voient pas à l’œil nu.
Sur le plan technique, trois DTU encadrent le diagnostic et la réparation. Le DTU 40.21 régit la pose des tuiles en terre cuite, le DTU 40.23 fixe la pente minimale, la ventilation et le recouvrement des tuiles plates, et le DTU 43.1 encadre l’étanchéité des toitures-terrasses. Ces textes servent souvent de référence lors d’une expertise contradictoire, quand l’assureur veut vérifier si la pose initiale respectait les règles de l’art.
Sur le terrain, la thermographie permet fréquemment de localiser une infiltration diffuse sans ouvrir la couverture. Combiner deux méthodes, plutôt que de s’en tenir à une seule, réduit le nombre d’interventions inutiles et donc la facture finale.
Quand la recherche de fuite est nécessaire pour statuer sur l’origine du sinistre, elle est en principe financée par l’assurance MRI de la copropriété, au même titre que la réparation elle-même.
Que faire si le syndic ne réagit pas à un signalement de fuite ?
Le syndic a des obligations précises : tenir à jour le carnet d’entretien de l’immeuble, déclarer le sinistre sans délai à l’assurance de la copropriété, et suivre l’expertise jusqu’à son terme. Un signalement resté sans réponse pendant plusieurs semaines alors que les dégâts s’aggravent peut engager sa responsabilité personnelle, à condition que l’urgence et le manquement soient tous deux caractérisés.
Face à une inaction persistante, plusieurs recours s’enchaînent naturellement :
- Lettre recommandée avec accusé de réception, rappelant les faits et fixant un délai raisonnable de réponse.
- Mise en demeure, si la première relance reste sans effet, idéalement rédigée avec l’appui d’un avocat.
- Référé devant le tribunal judiciaire, pour obtenir en urgence l’autorisation de travaux ou une expertise judiciaire.
- Action au fond contre le syndicat, en dernier recours, pour obtenir réparation du préjudice subi.
Comment prévenir les fuites de toiture en copropriété dans le 06 ?
Un entretien régulier coûte toujours moins cher qu’une réparation d’urgence, surtout sur la Côte d’Azur où les embruns salins accélèrent la corrosion des éléments de zinguerie et où le mistral arrache régulièrement des tuiles mal fixées. La checklist annuelle minimale comprend :
- le curage des gouttières et chéneaux avant l’automne ;
- le contrôle des solins autour des cheminées et velux ;
- une inspection visuelle du faîtage et des tuiles de rive après chaque épisode de vent fort.
Les copropriétés qui tiennent un carnet d’entretien à jour obtiennent souvent des décisions d’assurance plus favorables, ce document faisant foi de la bonne gestion du bâtiment face à un expert. Sur le marché du 06, une inspection annuelle de toiture se négocie généralement entre 150 € et 400 € selon la surface et l’accessibilité, un budget modeste comparé au coût d’une réparation de charpente après infiltration prolongée. Notre checklist entretien toiture complète détaille chaque point à vérifier, et notre guide spécifique à l’entretien en copropriété dans les Alpes-Maritimes adapte ces repères aux contraintes locales.
Retour terrain : une fuite de toiture traitée à Cagnes-sur-Mer
Un syndic bénévole d’une copropriété de Cagnes-sur-Mer nous a contactés après une infiltration récurrente en toiture-terrasse, visible uniquement lors des pluies cévenoles les plus intenses. Le diagnostic par thermographie a révélé une rupture d’étanchéité au niveau d’un relevé, non conforme au DTU 43.1. Un bâchage provisoire a sécurisé le bâtiment le jour même, pendant que le dossier MRI était monté avec l’assurance de la copropriété. La réparation définitive a mobilisé une membrane bitumineuse posée selon les prescriptions du DTU 43.1, avec relevés en zinc RheinZink pour les points singuliers.
Le syndic a obtenu l’indemnisation complète des travaux en trois semaines, grâce à un dossier photo complet transmis dès le premier jour.
Chaque chantier de ce type est couvert par notre garantie décennale et, notre assurance responsabilité civile professionnelle, avec des matériaux certifiés (tuiles NF, isolants ISOVER et ROCKWOOL selon les besoins).
Ce que la plupart des guides oublient de dire
La plupart des guides sur les sinistres en copropriété s’arrêtent à la théorie juridique : qui est responsable, quel article de loi s’applique. C’est utile, mais insuffisant. Le vrai facteur qui détermine la rapidité d’indemnisation, c’est la qualité de la documentation produite dans les 48 premières heures, pas la connaissance fine de l’article 14.
Un copropriétaire qui prend cinq photos nettes et datées avance souvent plus vite dans son dossier qu’un autre qui maîtrise parfaitement la convention IRSI mais n’a rien constaté par écrit. L’autre angle mort concerne le carnet d’entretien : trop de conseils syndicaux le traitent comme une formalité administrative, alors qu’il devient l’argument numéro un face à un expert qui cherche une cause de vétusté pour réduire l’indemnisation.
Priorité absolue en cas de fuite : documenter avant de discuter droit et responsabilité. Le reste suit presque mécaniquement une fois cette base posée.
— Aurélie
Un diagnostic rapide pour sortir du flou après une fuite
Face à une fuite en copropriété, la vraie difficulté n’est pas de trouver un couvreur, c’est d’en trouver un qui sait constituer un dossier exploitable par votre assurance. Azur Toiture Rénovation intervient dans tout le 06, de Cagnes-sur-Mer à Nice, Antibes, Cannes et Grasse, avec un diagnostic qui inclut la recherche de fuite, un devis détaillé et les photos nécessaires à votre dossier MRI.
Notre équipe, certifiée RGE Qualibat, couverte par une garantie décennale et, une assurance responsabilité civile professionnelle, réalise le bâchage d’urgence, la réparation de couverture et l’accompagnement complet face à votre assureur. Pour préparer votre dossier, gardez sous la main vos photos, votre constat amiable et le numéro de sinistre transmis par le syndic. Demandez dès maintenant un devis gratuit pour votre réparation de toiture, ou consultez notre guide complet de rénovation de toiture si les dégâts nécessitent une réfection plus large.
Sources
- Loi n°65-557 du 10 juillet 1965 (article 14)
- Service-public : Dégât des eaux en copropriété et IRSI
- Groupama — Dégât des eaux provenant des parties communes
- Dray avocat — Fuite d’eau provenant des parties communes : responsabilité et recours
Questions fréquentes
Qui paie une fuite de toiture en copropriété ?
Le syndicat des copropriétaires paie en premier lieu, via son assurance multirisque immeuble, car la toiture relève des parties communes selon l’article 14 de la loi de 1965. L’occupant sinistré déclare séparément ses dommages privatifs à sa propre assurance habitation.
Qui est responsable de la toiture dans une copropriété ?
Le syndicat des copropriétaires est responsable de plein droit de la toiture, sauf clause du règlement de copropriété attribuant une partie de la couverture en jouissance privative à un lot précis.
Quelle assurance est prise en charge pour une fuite de toiture ?
C’est l’assurance multirisque immeuble (MRI) de la copropriété qui finance la recherche de fuite et la réparation des parties communes. La convention IRSI répartit ensuite les coûts entre assureurs selon le montant du sinistre.
Quelles sont les obligations du syndic en cas de fuite d’eau ?
Le syndic doit déclarer le sinistre sans délai à l’assurance de l’immeuble, engager les travaux conservatoires urgents et suivre l’expertise jusqu’à son terme. Son inaction prolongée peut engager sa responsabilité personnelle.
Combien coûte une recherche de fuite en copropriété dans le 06 ?
Ce montant est en principe pris en charge par l’assurance MRI lorsque la fuite est confirmée en partie commune.